1
今明两年,准备去银行存款的人注意了,定期存款要牢记6不存?
通过更稳定的内容版面、清楚的上下文信息与推荐阅读衔接,让文章阅读节奏保持专注与延续。
聚焦赛事观点、动态追踪与阅读延展
一年期0.95%,50万亿定存正在到期:低利率时代存钱,先避开这6种存法 先问一个很具体的问题:你上一次打开手机银行、看一眼定期存款的挂牌利率,是什么时候? 如果答案是一两年前,你看到的数字可能已经过时了。截至2026年11月,六大国有银行的整存整取挂牌利率是:活期0.05%,一年期0.95%,二年期1.05%,三年期1.25%,五年期1.30%。10万元存一年定期,利息是950元;活期放一年,利息是50元。 存款利率的“1时代”,已经是一个持续中的事实,不是即将到来的预测。 但低利率本身不是这篇文章要说的重点。真正需要留意的是另一件事: 大量在三四年前锁定的定期存款,正在陆续到期,而当年锁定的利率和今天能续上的利率,差距很大。 多家券商在2026年初做过测算:2026年一年期以上定期存款到期规模大致在50万亿至70万亿元区间。华泰证券的口径约50万亿,国信证券约57万亿,中金公司对居民定存到期的测算更高,约75万亿(其中一年期及以上约67万亿)。这些是模型推演,不是官方统计数据,但它们指向的方向是一致的:一笔在2023年、2024年以2.5%—3%左右利率锁定的三年期存款,今天到期后续存,面对的挂牌利率可能只有1.25%上下。 兴业银行在2026年8月的半年度业绩会上给出过一个具体样本:该行2026年有5400亿元三年期以上定期存款到期,这部分存款的平均付息成本约3.15%,置换为当前三年期1.75%的定期存款后,负债成本大约可以节约140个基点。对银行来说,这是负债端成本的改善;对储户来说,同一笔钱、同样的期限,拿到的利息少了一大截。 资金已经在动。央行数据显示,2026年上半年住户存款增加7.58万亿元,同比少增3.19万亿元;同期非银行业金融机构存款增加4.65万亿元,同比多增2.1万亿元。前十个月住户存款增加8.47万亿元,增速较此前明显放缓。与此同时,2026年上半年住户贷款减少3668亿元,而2025年同期是新增1.17万亿元,提前还贷是其中不可忽视的力量。这些数据分属不同报告期,不宜简单相加成一个“11月实时故事”,但它们共同说明一件事: “把钱锁进定期就不管了”这个习惯,正在被越来越多家庭重新审视。 存款当然还要存。它的安全性和确定性,仍然是家庭资产里最底层的那块压舱石。问题不在于“存不存”,而在于 用什么方式存 。下面这6种存法,在低利率加到期潮的背景下,值得逐一对照检查。 第一,不把一笔钱“一把锁死”在五年期里。 三年期1.25%,五年期1.30%,多锁两年,年化只多0.05个百分点。多让出的两年流动性,换来的收益几乎可以忽略。更稳妥的做法是阶梯存款:把一笔钱拆成几份,分别存一年、两年、三年,每年都有一笔到期,既不至于全部趴在活期,也不至于全部锁死。 第二,不把应急的钱存成定期。 定期存款提前支取,按支取日的活期利率计息。活期现在是0.05%,10万元定期存了一年,中途急用提前取,利息可能只剩几十块。家庭应急资金(大约半年到一年的生活开销)应该放在随用随取的地方,不要为了多出来的那一点定期利息牺牲流动性。 第三,不在单一银行存超过50万元。 存款保险的偿付上限是同一存款人在同一家银行本息合计50万元。对多数家庭来说这个额度够用,但如果资金量较大,尤其是准备存到中小银行吃稍高利率的,分散到不同银行是最简单的风险管理。安全排在收益前面,这条在低利率环境下反而更容易被忘记。 第四,不默认勾选“到期自动转存”。 自动转存按到期当天的挂牌利率重新计息。在利率下行周期里,这意味着你在没有做任何选择的情况下,被动接受了一个更低的利率。建议把每一笔定期的到期日记下来,到期前主动比较不同银行的报价和期限,而不是让系统替你决定。 第五,不让大额资金长期“睡”在活期里。 活期0.05%,10万元一年利息50元。哪怕放到国有大行一年期定存(0.95%),利息是950元;部分股份制银行的一年期报价更高一些。日常开销和应急资金放活期没有问题,但“暂时不用、也不知道怎么安排”的闲置资金,值得给它一个明确的去处。 第六,不碰“听起来比挂牌利率高很多”的存款。 低利率环境下,高息话术最容易滋生。存款变保险、存款变理财、通过中间人“存高息渠道”,本质上都是在利用储户对利率下行的焦虑。正规存款的利率是银行公开挂牌的,不会因为某个中间人而变高。签字之前看清楚办的是什么业务,比事后追问“为什么取不出来”重要得多。 低利率时代最大的风险,不是利息少,是因为利息少而去做自己看不懂的事。 家庭资产可以粗略分三层:应急的钱放在最灵活的地方;未来几年确定要用的钱(教育、首付等)用阶梯存款求稳;真正长期不用的钱,才轮到考虑波动和更高预期回报。三层钱各有各的用途,混在一起,就容易在焦虑驱动下做出错配。 存款赚不了大钱,但它能让你在需要用钱的时候不慌。今明两年这

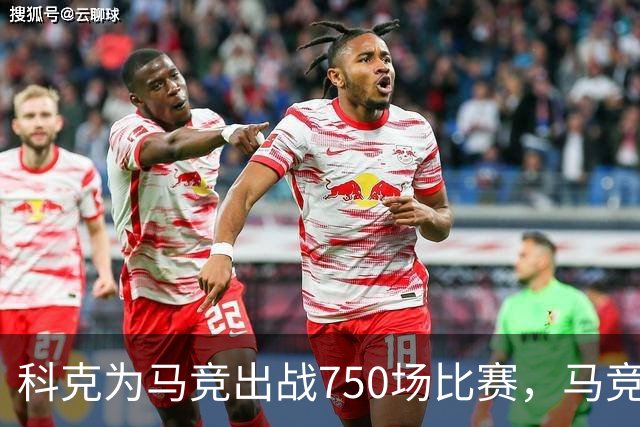
首页 NBA视频 旧版页面 录像页面 足球视频 旧版页面 录像页面 NBA资讯 滚动资讯 足球资讯 滚动资讯 电竞 电竞资讯 电竞视频 综合 综合资讯 综合视频 比分 数据 NBA资料库 资料 个人 下载客户端 新版 直播首页 > 足球资讯 >科克为马竞出战750场比赛,马竞官方社媒晒海报祝贺 科克为马竞出战750场比赛,马竞官方社媒晒海报祝贺 直播吧11月4日讯 欧冠第4轮比赛,科克替补出场,目
自2008年9月以来,胡尔城就没有再击败过阿森纳,枪手保持了14场不败,包括2014年的足总杯决赛。 双方最近一次交手是2017年2月,当时桑切斯梅开二度帮助阿森纳取胜。 主要是交锋太少了,已经接近10年没遇到过了,而且印象里胡尔城就没有支棱过。 不过说起胡尔城,印象最深的还是2014年的足总杯决赛,2球落后的情况下拉姆塞绝杀逆转,杀死9年无冠,那一刻太美好了。我记得当时微主是研究生刚毕业,在出租
休斯敦火箭队在之前的两场比赛里全部输球,7胜3负的战绩如果单看还可以,毕竟西部联盟当中非常的卷,就算是7胜3负的火箭队也只排名西部第六。 如果这样的战绩放在东部联盟的话,那么他们至少能拿到前四的战绩。而且西部联盟虽然有很多球队伤了一些明星球员,然而他们的整体实力还是非常不错的,竞争相当的激烈。即便是火箭队这样的球队,也遭遇了两连败。 可以说西部联盟当中,除了爵士队和国王队之外,几乎没有那种看起来特
首页 NBA视频 旧版页面 录像页面 足球视频 旧版页面 录像页面 NBA资讯 滚动资讯 足球资讯 滚动资讯 电竞 电竞资讯 电竞视频 综合 综合资讯 综合视频 比分 数据 NBA资料库 资料 个人 下载客户端 新版 直播首页 > NBA篮球资讯 >速度练级!76人官宣将贾斯汀·爱德华兹和菲隆下放至特拉华蓝衫 速度练级!76人官宣将贾斯汀·爱德华兹和菲隆下放至特拉华蓝衫 直播吧11月13日讯 76
社区 » CBA » CBA专区 » 李禄曈首节出战拿到... 老场王三分(17级)楼主2026-11-18 20:23:04发布于上海 李禄曈首节出战拿到4分2篮板,随后江苏打停北京由老场王三分 发表在CBA专区 https://bbs.hupu.com/cba CBA俱乐部杯:北京男篮对阵江苏男篮的比赛正在进行中。 第一节比赛,李禄曈首节出战拿到4分2篮板,随后江苏打停北京。 CBA俱乐部杯: